
Пластик ложится на стойку с тихим щелчком, но за этим простым жестом скрывается договорённость нескольких участников. Для клиента кобрендинговая карта становится привычным платёжным инструментом, к которому добавлены преимущества конкретной компании или программы.
Что отличает кобрендинговую карту от обычной
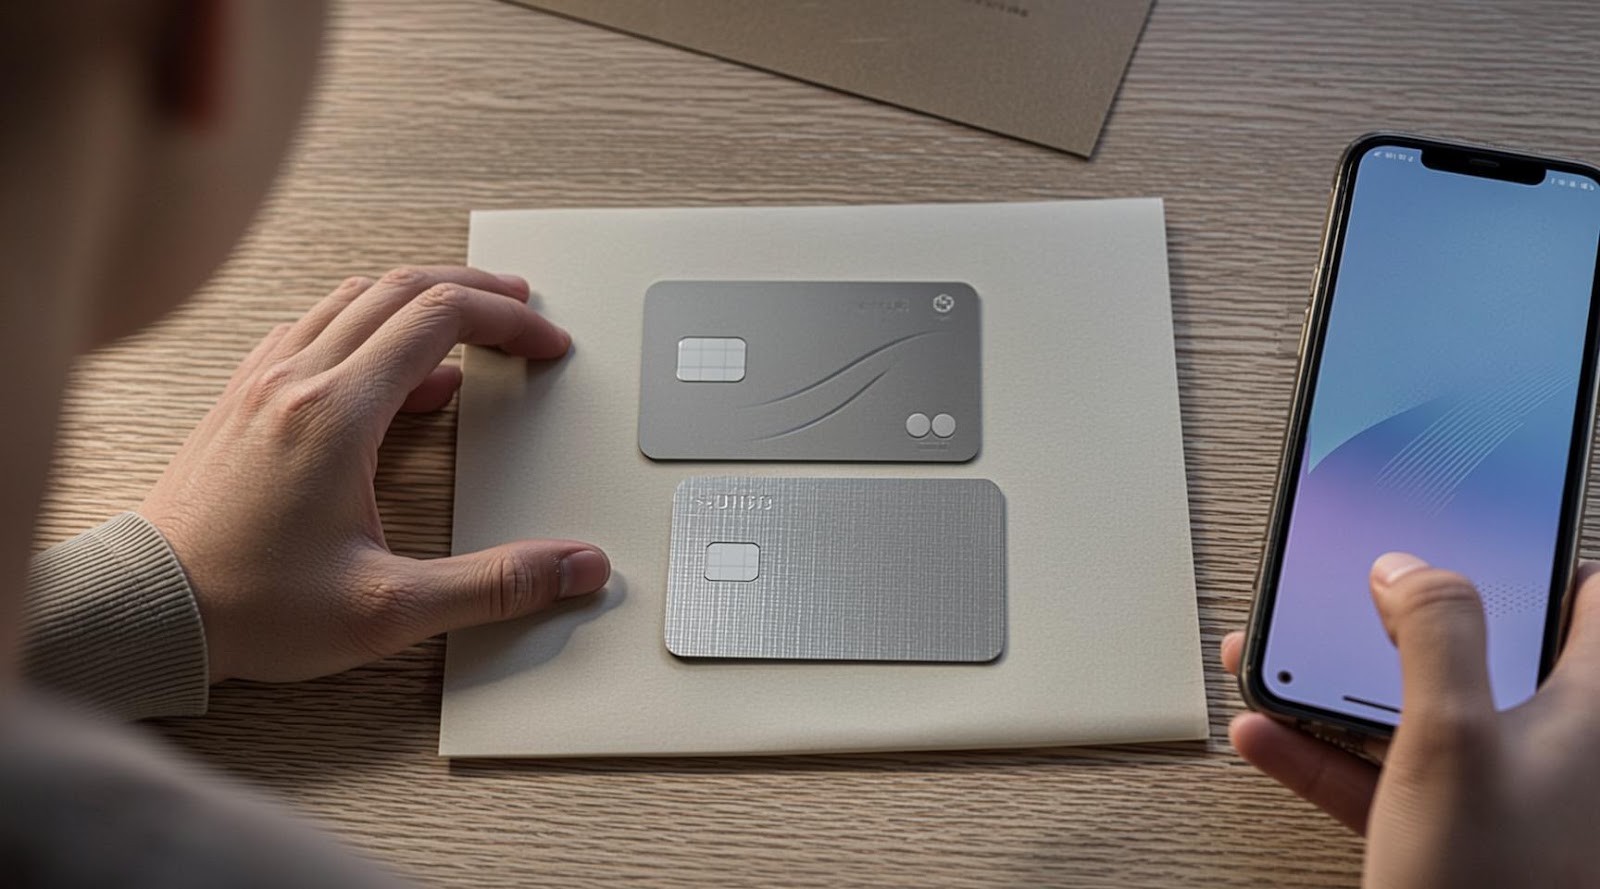
Кобрендинговая карта объединяет платёжную функцию банка и предложение партнёра, связанное с его товарами, услугами либо программой лояльности. На поверхности видны совместное оформление и знакомое название. Глубже находится механика начислений: держатель расплачивается картой, а система определяет, относится ли покупка к условиям вознаграждения. Не все операции обязательно дают одинаковый результат. Размер бонуса, момент его появления, срок действия и доступные способы использования зависят от заранее установленных правил, поэтому одно лишь заметное оформление ещё ничего не говорит о ценности продукта.
Карта работает убедительно, когда её назначение можно объяснить одним обычным сценарием, без длинной сноски мелким шрифтом.
Например, покупатель регулярно обращается к одной компании и получает дополнительное вознаграждение за знакомые траты. Если пользоваться предложением приходится редко или ради бонуса нужно менять привычное поведение, карта постепенно уходит в дальнее отделение кошелька. Там пластик касается других карт сухими краями, а приложение открывается всё реже. Эта бытовая деталь хорошо показывает разницу между красивым запуском и устойчивым использованием: востребованность создаёт не символ партнёрства, а повторяющаяся причина выбрать именно эту карту.
Как распределяются интересы участников
У совместного продукта есть несколько сторон с разной логикой. Клиент сравнивает выгоду с ограничениями и собственными расходами. Партнёр рассчитывает вернуть покупателя, точнее связать вознаграждение с целевым действием и поддержать узнаваемость программы. Банк отвечает за выпуск и обслуживание платёжного инструмента в рамках согласованной модели. Если одна сторона получает понятный эффект, а две другие сталкиваются с запутанными условиями или несоразмерными затратами, конструкция начинает давать трещины. На деле проблема нередко проявляется не в расчётах, а в коротком вопросе клиента у кассы: «Почему бонус не появился?»
Ответ скрывается в деталях операции. Покупка могла не соответствовать категории, начисление ещё обрабатывается либо условия предусматривают иной порядок — конкретная причина определяется правилами продукта.
Именно здесь текст условий становится частью пользовательского опыта. Мало кто читает длинное описание до первой оплаты, зато расхождение между ожидаемым и фактическим начислением замечается сразу. В интерфейсе остаётся холодный свет экрана, строка операции и пустое место там, где человек ожидал увидеть вознаграждение. Если пояснение приходится искать в нескольких разделах, раздражение переносится уже на оба бренда. Поэтому ключевые ограничения формулируют рядом с обещанием: какие расходы учитываются, когда появляется бонус и где его разрешено использовать.
Экономика программы проверяется столь же предметно. Партнёр сопоставляет стоимость вознаграждения не с общим числом выпущенных карт, а с поведением активных держателей: возвращаются ли они, меняется ли частота целевых покупок, пользуются ли накопленным преимуществом. Слишком щедрая схема может стать тяжёлой для бюджета, а едва заметная не меняет выбор клиента. Всё-таки универсального процента здесь нет. Модель зависит от обычного чека, повторяемости спроса, маржинальности предложения и того, какое действие действительно ценно компании.
Из чего складывается понятный сценарий использования
Сценарий начинается не с дизайна, а с конкретного момента выбора. Человек стоит у терминала, оформляет заказ в приложении или оплачивает услугу через интернет — и за несколько секунд решает, какой картой воспользоваться. Преимущество должно быть различимо именно в этот момент. Если ценность раскрывается лишь после сложного расчёта, а условия меняются между каналами без ясного пояснения, привычка не формируется. Впрочем, простота не означает одинаковую награду за любую операцию. Ограничения допустимы, когда они названы заранее и соответствуют логике продукта, а не обнаруживаются после оплаты.
Редко кто возвращается к программе только ради необычного рисунка на пластике. Визуальный образ помогает узнать карту, но удерживает клиента связка из понятного начисления и доступного использования вознаграждения.
При проектировании команда проходит путь держателя от оформления до первой спорной операции. Где отображается баланс? Как объясняется ожидание начисления? Что увидит человек при возврате покупки? К кому он обратится, если данные в приложении и ожидания разойдутся? Эти вопросы звучат буднично, однако именно на них часто обнажается граница ответственности между партнёром и банком. Если ответ одной стороны заканчивается фразой «это не к ним», клиенту приходится самому переносить историю операции из одного канала поддержки в другой.
Как подготовить запуск и не потерять смысл продукта
До широкого запуска механику проверяют на ограниченном наборе типичных сценариев. Участник оформляет карту, совершает предусмотренную условиями покупку, видит статус операции и позднее использует начисленное вознаграждение. Отдельно разбираются возврат, отмена, покупка вне целевой категории и обращение в поддержку. Это не попытка предусмотреть всё. Проверка показывает, совпадают ли формулировки с фактическим маршрутом клиента и понимают ли сотрудники одинаково спорные места. Иногда один серый экран со статусом «в обработке» объясняет больше, чем длинная презентация: становится ясно, какой срок ожидает человек и где ему не хватает пояснения.
После старта одних регистраций недостаточно. Выпущенная карта может остаться неактивной, а начисленный бонус — невостребованным. Наблюдение за повторными целевыми операциями, обращениями по условиям и использованием вознаграждения помогает увидеть, где сценарий прерывается. При изменении правил оценивается не только финансовый эффект, но и понятность перехода для действующих держателей; старая формулировка ещё может оставаться в письме, на экране телефона или в памяти сотрудника поддержки.
Кобрендинговая карта сохраняет смысл, пока преимущество связано с реальным поведением клиента, а ограничения доступны до оплаты. Следующая проверка начинается не в отчёте о количестве выпусков, а у конкретной операции: держатель подносит телефон к терминалу и заранее представляет, что произойдёт после короткого сигнала.
17 августа 2026 г